

Z ekonomických zpráv i od realitních makléřů neustále slyšíme, že se český realitní trh polarizuje. Že se takzvaně rozevírají nůžky. Co přesně ale tento pojem znamená a v jakých třech rovinách k této polarizaci dochází?
Bylo by zavádějící představit si „roztržení“ na nějaké dva kusy nebo dokonce poloviny. Polarizace realitního trhu znamená, že trh přestal plošně růst či klesat jako jeden celek.
Rozpadl se (po několika osách) do izolovaných segmentů, které se vyvíjí odlišně a někdy na první pohled iracionálně. Celorepubliková průměrná cena za metr čtvereční pro některé účely ztrácí vypovídající hodnotu a smysl dává pouze individuální posuzovaní dané nemovitosti ve všech jejích parametrech.
Rozevírání nůžek probíhá ve třech hlavních osách:
- Staré vs. nové
- Vlastnictví vs. nájem
- Města vs. regiony
Osa č. 1: Staré vs. nové
Rok 2026 v realitách nám ukázal, že pravidlo spojených nádob, kdy novostavby určovaly cenový strop a starší byty je s mírným odstupem plynule následovaly, platit přestává a cenová synchronizace se rozpadá.
Nůžky mezi novým a starším (sekundárním) bytovým fondem se rozevřely natolik, že každý z těchto trhů dnes reaguje na zcela jiné ekonomické podněty. Zatímco cenu starších bytů dnes sráží dolů drahé hypotéky běžných kupců a strach z astronomických účtů za rekonstrukce, ceny novostaveb drží nahoře poptávka hotovostních investorů a neústupná pravidla bank, které výstavbu financují.
Tato polarizace mezi starým a novým se ještě prohlubuje ve dvou rovinách:
Výpočet budoucích nákladů
Ačkoliv se propast v kupních cenách zdramatizovala, konečný účet pro kupujícího může vyjít skoro nastejno. Pokud dnes stojí novostavba 8 milionů korun, kupující si dokáže spočítat, že kompletní rekonstrukce starého bytu ho kvůli drahým materiálům vyjde klidně na 2,5 milionu. Aby se mu tedy starší byt vůbec vyplatilo koupit, nabídne za něj majiteli maximálně 5,5 milionu. Trh začal zkrátka zaceňovat budoucí výdaje a kupující si často raději připlatí tzv. zelenou prémii za předvídatelnost a komfort.
Cenové dno: Banky vs. jednotlivci
Zatímco majitelé starších bytů, kteří nemovitost pořídili před lety za zlomek dnešní hodnoty, mají jakýsi psychologický manipulační prostor ke zlevňování, developeři novostaveb narážejí na nákladový strop. Jejich ceníky neschvaluje nálada kupujících, ale financující banky, které do úvěru promítají drahé pozemky, stavební náklady i časovou osu byrokracie. I při slabší poptávce tak developer nemůže plošně zlevnit, aniž by porušil úvěrové podmínky, a raději nabídne bonusy při zachování vysoké ceny.
Výsledkem je, že zatímco novostavby si pod tlakem nákladů spíše drží cenu, starší byty ustupují nekompromisnímu výpočtu nákladů za rekonstrukci.
💡 Číst také: Na které pasti si dát pozor při prodeji zděděné nemovitosti?
Osa č. 2: Vlastnictví vs. nájem
Druhá osa, která rozděluje trh v roce 2026, se týká samotných zájemců o bydlení. Zatímco dříve platila přímá úměra mezi platem a hypotékou a páteř realitního trhu tvořila příjmová střední třída, dnes je situace jiná.
Vstupenkou ke koupi nemovitosti jsou naakumulované úspory na povinnou akontaci (LTV) spíše než výše mzdy a kdo je nemá, může být z otázky vlastnictví rovnou vyřazen.
Pomyslná střední třída v tomto kontextu mizí a na opačné straně spektra stojí skupina kupujících, pro které drahé hypotéky nehrají roli. Jde o hotovostní investory chránící úspory před inflací, institucionální fondy a právě ty, kdo mají rodinné kapitálové zázemí.
A zde razantně otevřené nůžky rodí nový fenomén: Generaci nájemníků.
Tu posiluje právě fakt, že se vlastnictví nemovitosti odpojilo od běžného trhu práce. A kruh se uzavírá, protože posílený nájemní trh reaguje a propisuje do budoucích nájemních standardů to, co se bude stavět.
Fenomén Build-To-Rent je tu už pár let s námi. Jde o bytové komplexy, které nejsou určeny k rozprodeji po bytech, ale k tomu, aby dlouhodobě sloužily jako velké nájemní domy.
Trh se tím definitivně rozpadá na dva oddělené světy: Na úzkou skupinu těch, kterým vlastněné nemovitosti generují další bohatství, a na rostoucí třídu „předplatitelů bydlení“, pro které se profesionální nájem mění z přestupní stanice na celoživotní standard.
Modelový výpočet pro byt 70 m² za celorepublikovou průměrnou cenu staršího bytu. Splátka je počítána na 30 let při 80% LTV
Jak nad čísly uvažovat?
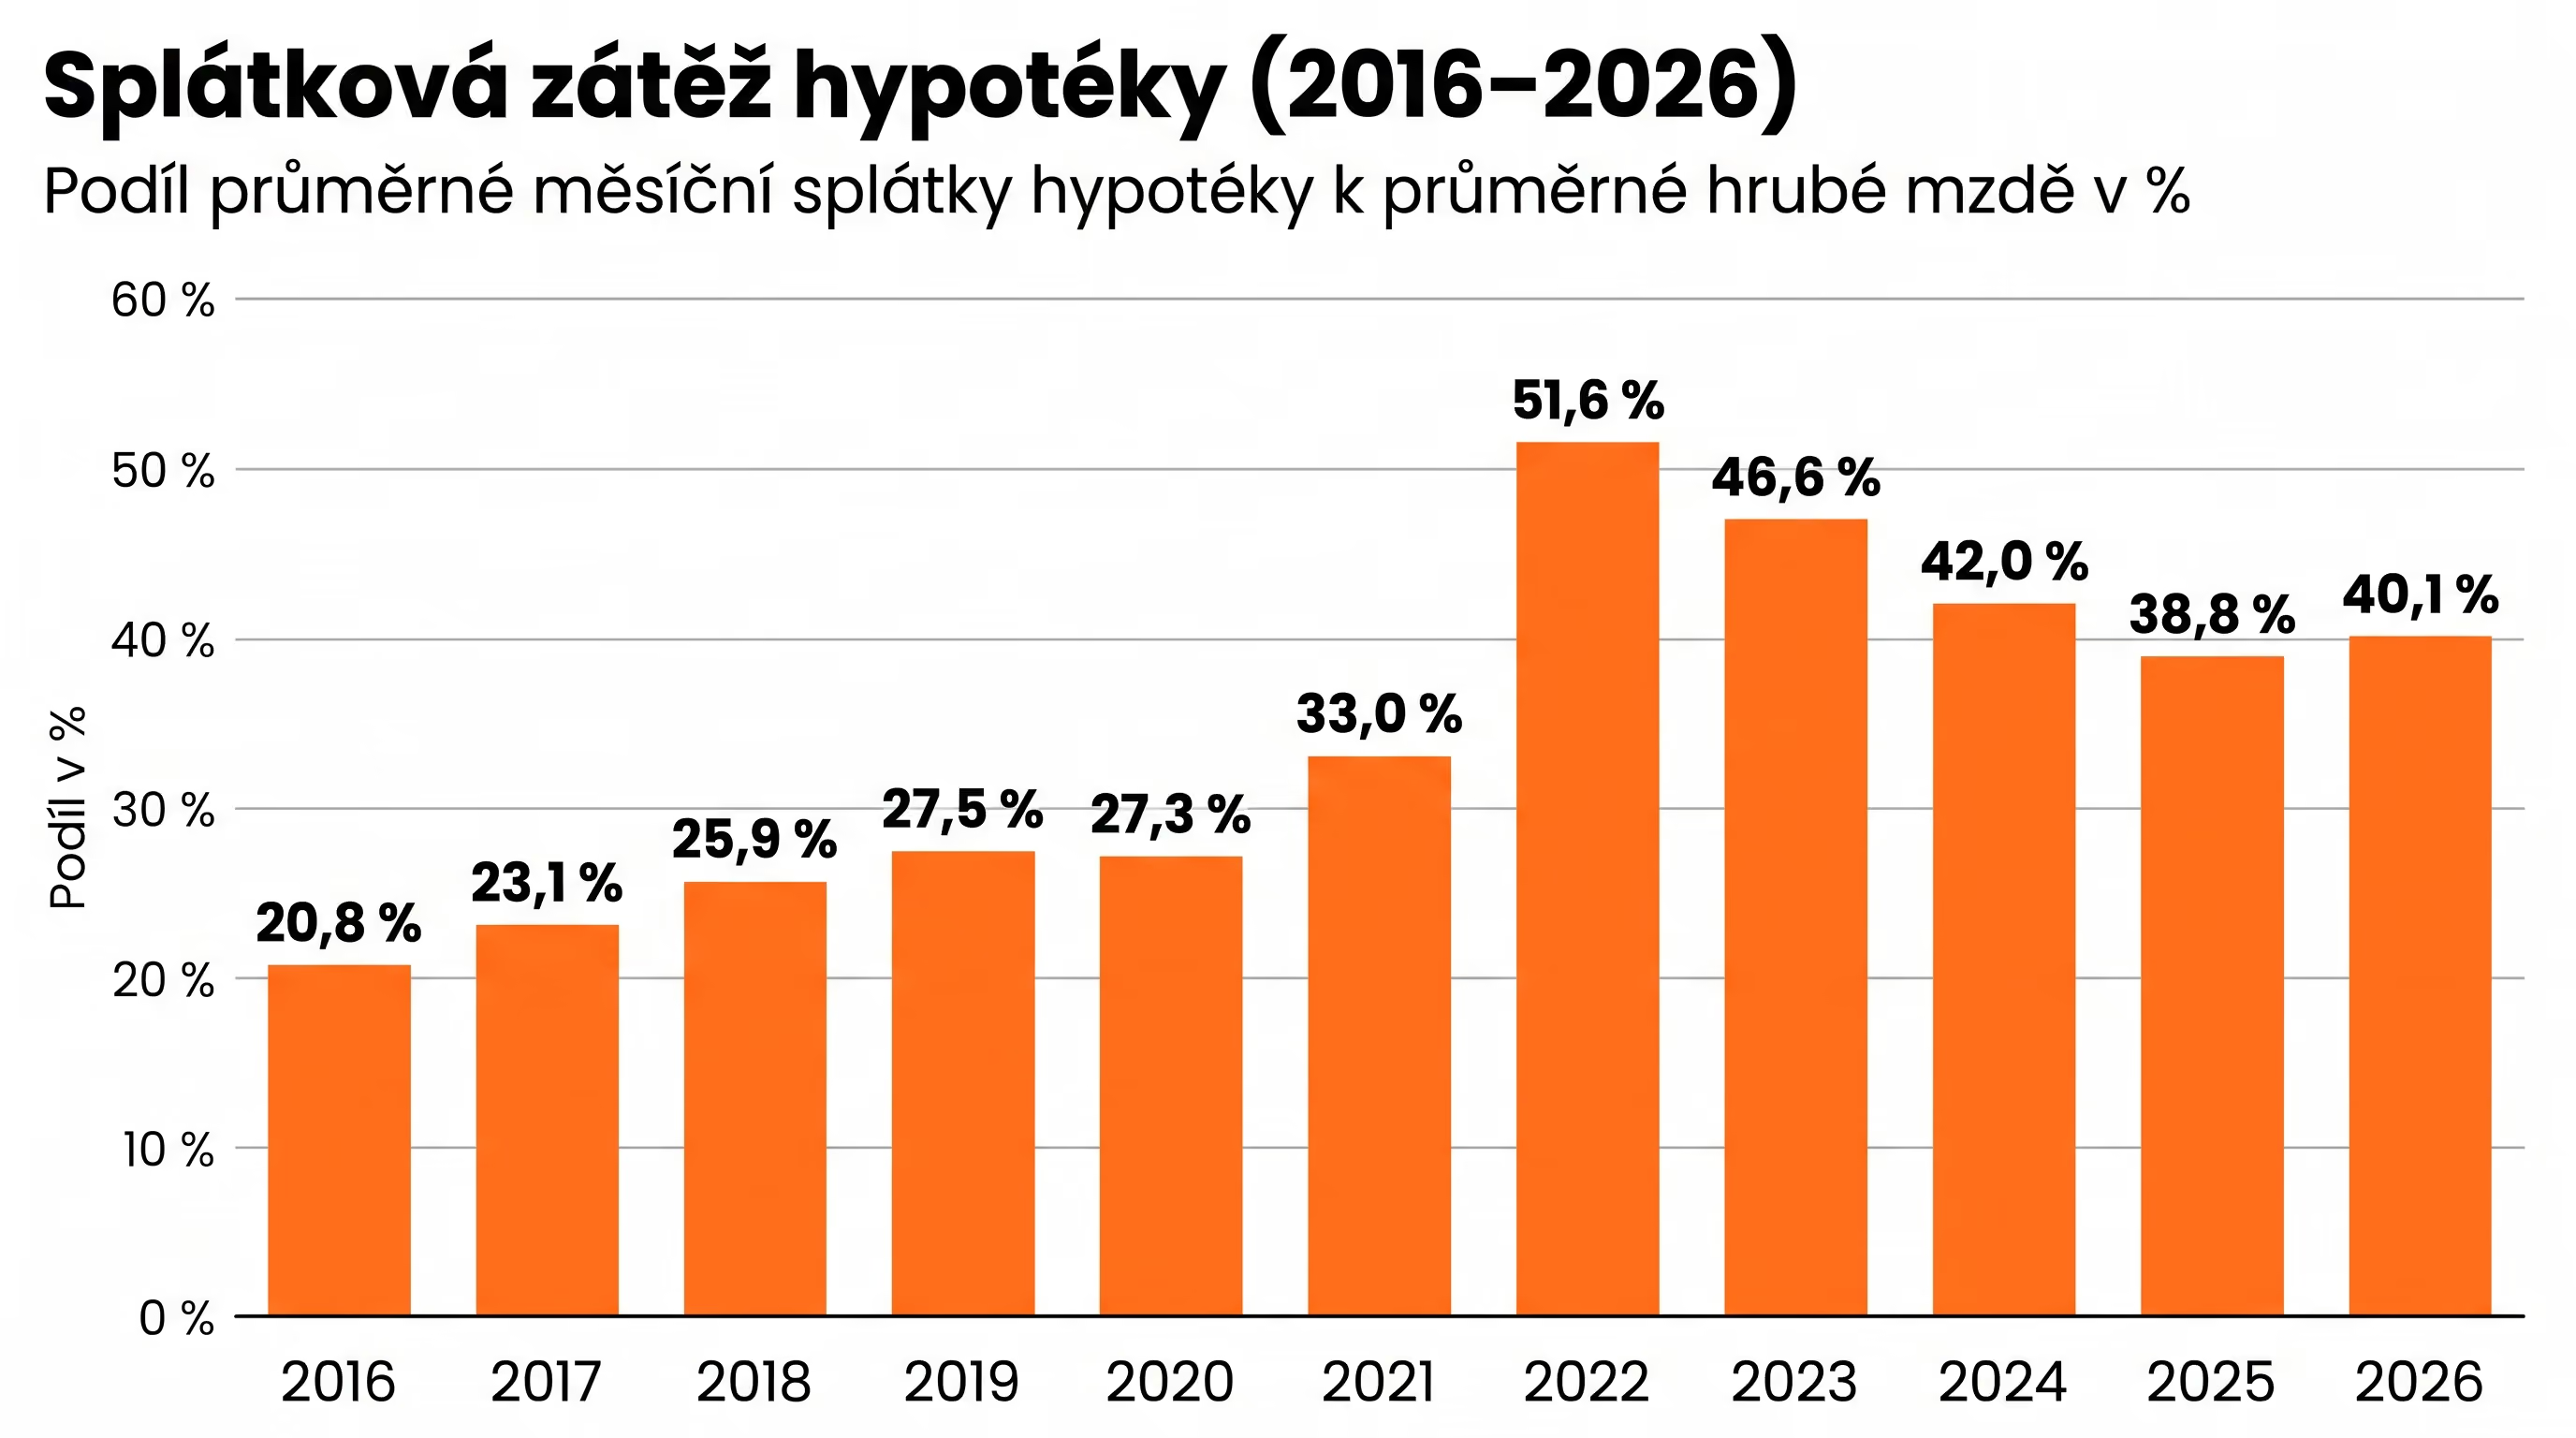
Zaměřme se na to, co si z čísel uvedených výše vzít. Problémem je to, jaký podíl ze mzdy ukrajuje průměrně splátka hypotéky.
- Příklad 2016: Hrubá mzda je 27 500 Kč, splátka je 5 700 Kč. V peněžence zůstává 21 800 Kč (hrubého) na ostatní výdaje.
- Příklad 2026: Hrubá mzda je 52 000 Kč (wow, skvělý růst!), splátka je 20 800 Kč. V peněžence zůstává 31 200 Kč.
💡 Jenže:
Nominálně, tedy celkově, vám sice zůstalo víc (31 vs 21 tisíc), ale za těch 10 let kumulativní inflace vzrostla o víc než 50 % (zdražily potraviny, energie, služby). Oněch 31 tisíc má dnes menší kupní sílu než 21 tisíc v roce 2016. Z pohledu běžného člověka se tedy vlastnictví bytu stalo drasticky luxusnějším statkem, ačkoliv jeho plat vyrostl.
Osa č. 3: Průměrná cena vs. geografická mozaika
Třetí polarizační osa se týká mapy Česka a průměrování. I když má sledování průměrů své nezastupitelné místo v makroekonomických přehledech a obecných tržních statistikách, třetí osa polarizace ukazuje, že pro konkrétní orientaci a reálný prodej a nákup už plošná optika zdaleka nestačí.
Zjednodušeně řečeno, nelze už říci třeba to, že „Ve městě je draho a na venkově levně“. Po této třetí, geografické ose, se realitní trh rozlámal do izolovaných zón, které rostou či stagnují podle jiných pravidel:
Metropole a exkluzivní prstence
Praha, Brno a částečně Středočeský kraj zažilo nejrychlejší tempo růstu cen v období od druhé poloviny roku 2020 do první poloviny roku 2022, s absolutním vrcholem mezi koncem roku 2021 a prvním kvartálem 2022.
Dnes města částečně narážejí na strop lokální kupní síly a tempo růstu může zpomalovat, ale tyto trhy fungují jako bezpečné přístavy pro peníze. Kdo zde kupuje, kupuje si - i když draze - dlouhodobou jistotu a kapitálový růst hodnoty nemovitosti.
Útěk za město
Dnes vidíme skutečnou suburbanizaci, a to přesněji ekonomickou suburbanizaci. Zatímco klasická suburbanizace znamenala stavbu vilek hned za hranicí města, dnes příjmová střední třída nerezignovala na vlastnictví, ale byla vytlačena z exkluzivních prstenců těsně za městem.
Místo toho radikálně zvětšila dojezdovou vzdálenost a kupuje starší rodinné domy nebo byty 40 až 60 minut jízdy od centra. Dojezdová vzdálenost se tak stala hlavní daní za udržení statusu vlastníka.
Regionální „skokani“
Momentálně ukazují Plzeň, Olomouc, Pardubice Hradec Králové a Zlín, co jsou to opravdová území dravých výnosů.
Tradiční krajská města, která těží z dobré infrastruktury, univerzit a slušné nabídky práce, ale která donedávna stála v cenovém stínu metropolí, posilují. Jakmile byla střední třída vytlačena z vlastnictví v Praze a Brně do nájmu, přesunul se kapitál drobnějších a středních investorů sem.
Poptávka po nájemním bydlení zde roste, a protože jsou tu byty stále levnější než v metropolích a nabízí zajímavý průsečík mezi růstem ceny nemovitosti a solidním (tedy 4–5%) výnosem z nájmu. Zde ceny v posledních letech rostly procentuálně často rychleji než v například v Praze.
Strukturálně slabší regiony
Z makroekonomického pohledu jsou Karlovarský, Ústecký a Moravskoslezský kraj lokality s absolutně nejnižší cenou za metr čtvereční v republice. Nízká cena ale neznamená stagnaci celého trhu.
Např. Ústecký kraj naopak zažívá razantní tempo růstu (okolo 13 %) tažené stoupajícím zájmem investorů (nabízí výnosy z pronájmu i přes 6 %). K investičnímu turismu se navíc přidává poptávka mladé generace pracující na dálku. Trh zde tedy paradoxně zrychluje, ovšem skrývá past nelikvidity:
Tento boom se týká pouze opravených bytů. Byty v původním stavu před rekonstrukcí (tzv. hnědý diskont) zde do tohoto zrychlení nepatří a starší byty - nejen zde - mohou zlevňovat nebo se stávat téměř neprodejnými ležáky.
Realitní rekreační specifika
Krkonoše, Šumava, Lipno, vybrané oblasti Beskyd a Jizerských hor mají své části trhu s nemovitostmi, které žijí vlastním realitním životem. Cenově jsou tyto mikrotrhy srovnatelné s těmi nejdražšími v Česku a polarizace se zde projevuje velmi křiklavě, včetně dalších negativních sociodemografických jevů.
Závěr článku: Co se děje na realitním trhu v roce 2026?
Jeden český realitní trh přestal existovat a sledovat při prodeji či koupi nemovitosti něco, jako je průměrná celorepubliková cena za novostavbu nebo starší byt, může být zavádějící. V jiných měřeních celorepubliková čísla mohou posloužit.
Dnes je spíše roztříštěnou mozaikou, kde o finální hodnotě, likviditě a budoucnosti nemovitosti rozhoduje celé spektrum dalších faktorů.


